
Am 16. September veröffentlichte die Federal Reserve ihren wöchentlichen Einlagenbericht. Er zeigte 19,568 Billionen Dollar, die bei amerikanischen Geschäftsbanken geparkt waren – etwa fünf Prozent mehr als ein Jahr zuvor. Diese Zahl ist nicht bemerkenswert. Was bemerkenswert ist, ist der Preis, den diese Einlagen erhalten, und wer sich nun etwas auf die Differenz leiht.
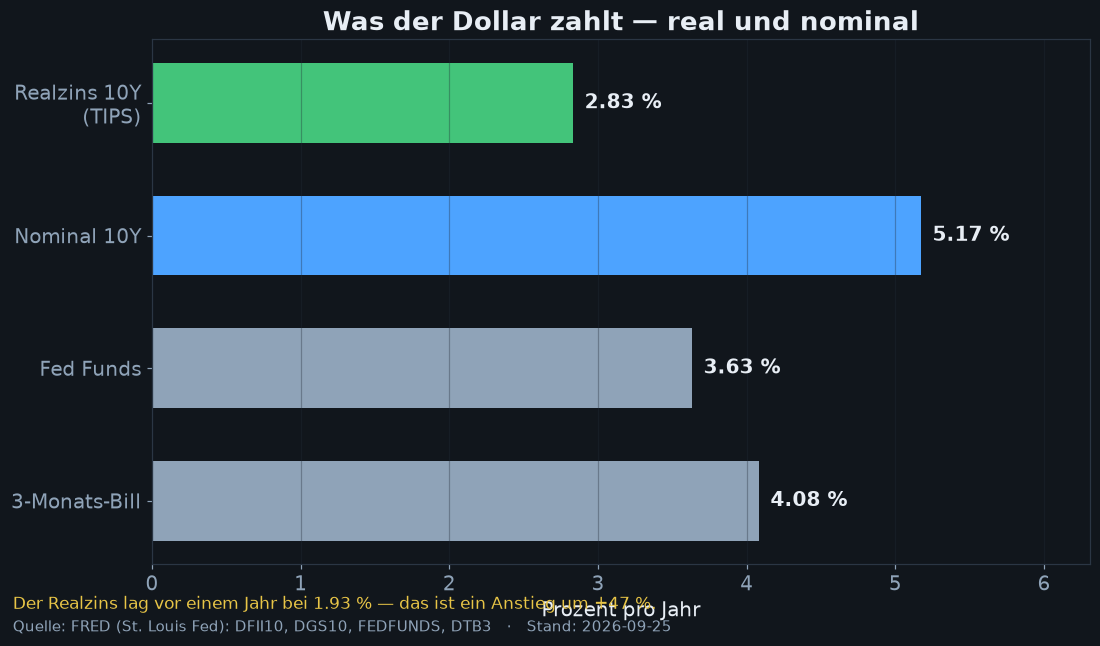
Die Realrendite einer zehnjährigen Staatsanleihe – die Rendite nach Inflation, gemessen an der TIPS-Reihe, die die Fed täglich veröffentlicht – schloss am 25. September bei 2,83 Prozent. Vor einem Jahr lag sie bei 1,93 Prozent. Zum ersten Mal seit langer Zeit ist das Halten von Dollar kein langsamer Verlust. Es ist ein kleiner, sicherer Gewinn. Eine Volkswirtschaft, die Sparern eine reale Rendite zahlt, ist eine Volkswirtschaft, vor der man nicht mehr fliehen muss.
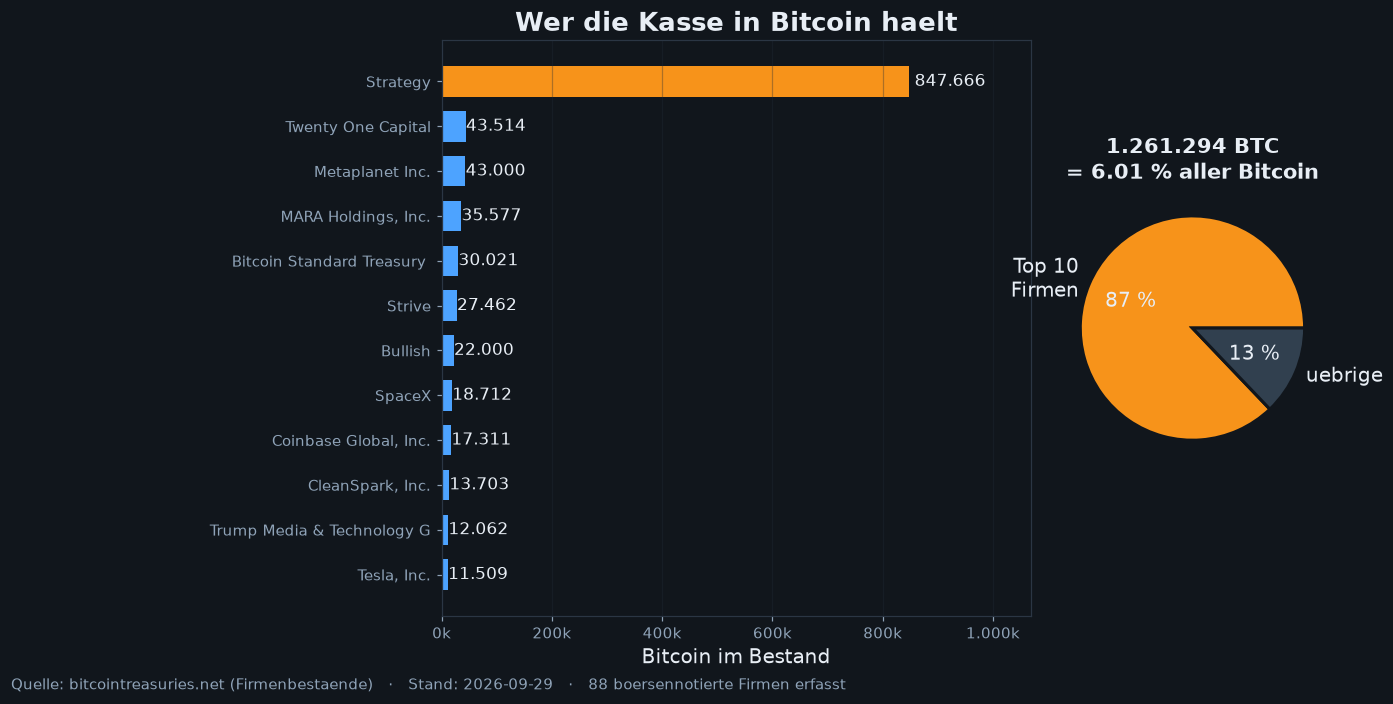
Und doch halten 88 börsennotierte Unternehmen mittlerweile zusammen 1.261.294 Bitcoin – so die Erhebung auf bitcointreasuries.net. Das sind 6,01 Prozent der 21 Millionen Coins, die jemals existieren werden. Neun dieser Unternehmen gab es in ihrer heutigen Form vor zwei Jahren noch nicht.
 Der Preis der Geduld#
Beginnen wir mit der Rechnung, denn die Rechnung ist das gesamte Argument.
Die dreimonatige Treasury-Bill zahlte am 25. September 4,08 Prozent. Das landesweite durchschnittliche Girokonto – laut der Zahl, die Torsten Slok von Apollo verwendet – zahlt 0,1 Prozent. Die Lücke beträgt grob vier Prozentpunkte pro Jahr, und sie war drei Jahre lang jeden Morgen auf einem Bildschirm sichtbar. Trotzdem wuchsen die Einlagen. Was auch immer Geld auf einem Konto mit nahezu Null Zinsen hält, es ist nicht die Unkenntnis eines besseren Angebots.
Nun kommt die Realrendite von 2,83 Prozent hinzu. Ein amerikanischer Sparer kann eine Staatsanleihe halten, erhält eine Rendite nach Inflation und geht kein nennenswertes Zinsänderungsrisiko ein. In der Sprache Wiens: Der Markt bezahlt die Leute dafür, dass sie warten. Das ist das Gegenteil des Zustands, der Bitcoin interessant machte.
Warum also wandert die Unternehmenskasse der börsennotierten Welt immer noch in den Sachwert?
 Was die Unternehmenskassen tatsächlich kauften#
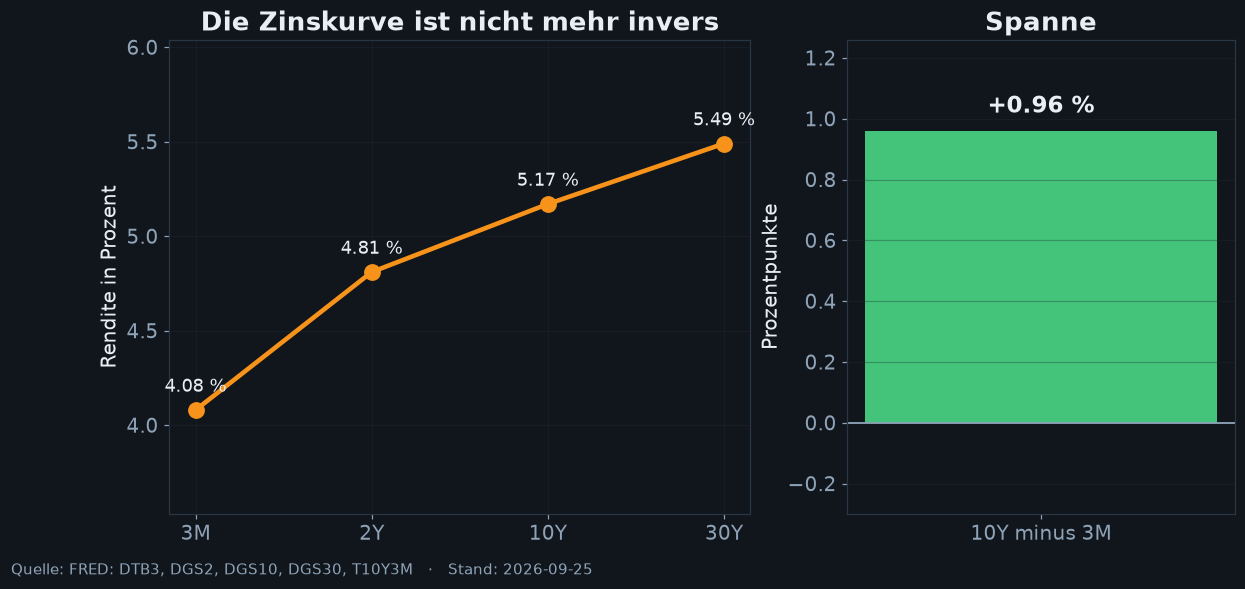
Betrachten Sie die Form der Zinskurve statt ihres Niveaus. Der Spread zwischen der zehnjährigen Rendite und der dreimonatigen Bill beträgt plus 0,96 Prozentpunkte. Den Großteil der letzten zwei Jahre war er negativ. Ein positiver Spread bedeutet, dass der Markt fallende kurzfristige Zinsen oder steigende langfristige Zinsen erwartet – oder beides. Der Leitzins (Fed Funds Rate) liegt bei 3,63 Prozent. Die zehnjährige Anleihe liegt bei 5,17.
Ein Unternehmen, das sich am kurzen Ende dieser Kurve Geld leiht, um einen nicht-verzinslichen Vermögenswert zu kaufen, geht eine ganz bestimmte Wette ein. Es wettet nicht auf den Bitcoin-Kurs. Es wettet darauf, dass das kurze Ende der Kurve schneller fällt als die Haltekosten des Vermögenswerts. Das ist ein Durationstrade im Bitcoin-Kostüm, und es ist der Grund, warum sich dieses Modell schneller verbreitete als jede andere Idee im Finanzwesen.
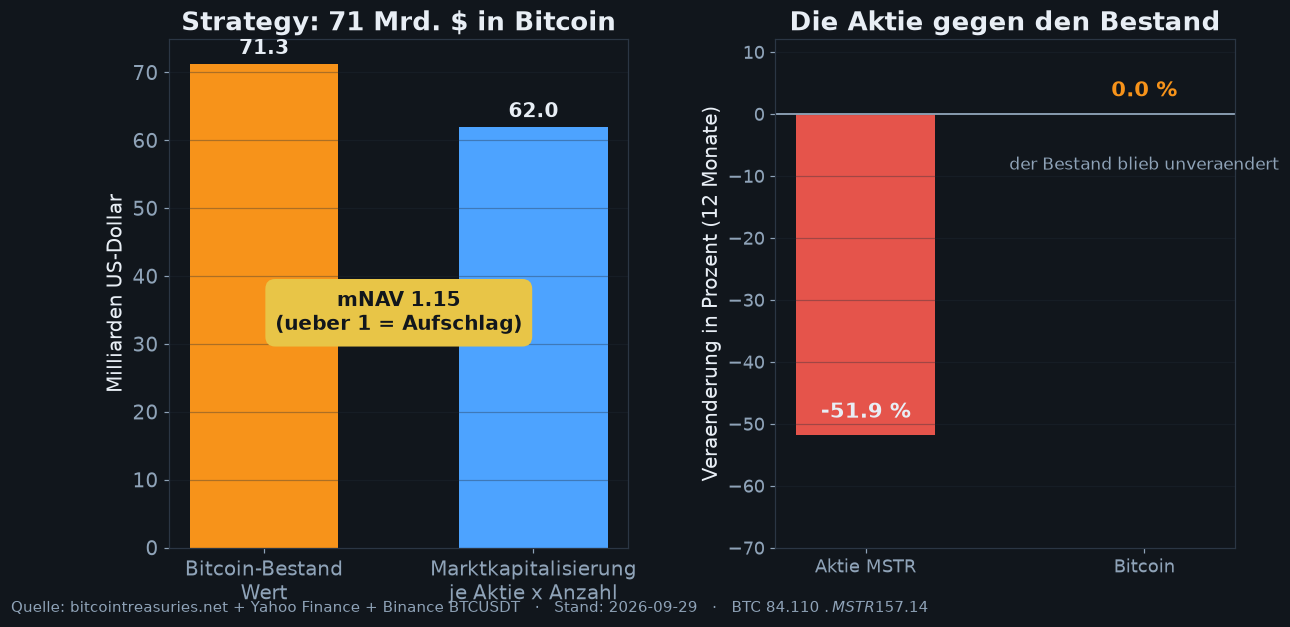
Strategy (ehemals MicroStrategy) hält 847.666 Bitcoin. Bei 84.110 Dollar pro Coin sind das 71,3 Milliarden Dollar dieses Vermögenswerts. Seine Aktie notiert bei 157,14 Dollar – ein Minus von 51,9 Prozent über zwölf Monate, während sich seine Bestände kein einziges Coin verändert haben. Der vollständig verwässerte Aufschlag – was der Markt über den Wert der Coins hinaus zahlt, nach jeder Wandelanleihe und jeder Vorzugsaktie – beträgt das 1,15-Fache. Die Anleger zahlen immer noch mehr, als der Stein wert ist.
Lesen Sie diese Kombination genau. Der Vermögenswert blieb stabil. Die Aktie verlor die Hälfte ihres Wertes. Der Aufschlag überlebte beides.
 Der österreichische Einwand, korrekt formuliert#
Die ehrliche Version des skeptischen Arguments ist stärker als der Slogan.
Wenn die Realrendite positiv und steigend ist, hat der marginale Sparer keinen Grund, den Dollar zu verlassen. Kapital sollte zurück zum risikofreien Anker fließen, nicht von ihm weg. In dieser Lesart ist die Unternehmens-Bitcoin-Treasury ein spätzyklisches Finanzierungsartefakt: günstige Wandelanleihen, retailseitige Begeisterung, ein Aufschlag, der es dem Management erlaubt, Papier auszugeben und Coins zu kaufen. Schließt sich der Aufschlag, bleibt die Maschine stehen. Strategy’s eigener bevorrechtigter Kapitalstapel – grob 20 Milliarden Dollar an vorrangigen Forderungen über der Stammaktie – ist die sichtbare Version dieses Risikos.
Dieses Argument hat Biss. Eine positive Realrendite ist nach fünfzehn Jahren wirklich neu, und sie konkurriert wirklich mit einem nicht-verzinslichen Vermögenswert.
Aber es erklärt die Finanzierung, nicht die Nachfrage. Und die Nachfrage hat einen anderen Treiber, den der Zinssatz nicht erreicht.
Die Zahl, die niemand beachtet#
Die US-Geldmenge M2 lag im August bei 23,343 Billionen Dollar, ein Anstieg von 4,4 Prozent gegenüber dem Vorjahr. Das sind rund 988 Milliarden neue Dollar in zwölf Monaten. Die Bilanz der Fed – bei 6,748 Billionen – hat aufgehört zu schrumpfen. Die Geldmarkt-Guthaben aus Reverse-Repo-Geschäften sind von 110 Milliarden auf 0,85 Milliarden eingebrochen – ein Rückgang um 99 Prozent –, was bedeutet, dass das überschüssige Bargeld, das früher über Nacht bei der Fed geparkt wurde, in das System ausgegeben wurde.
Hier ist der Teil, der zählt. Seit Anfang 2026 ist M2 um 4,15 Prozent gewachsen. Der Verbraucherpreisindex (CPI) ist im Jahresverlauf um 2,5 Prozent gestiegen. Eine Realrendite von 2,83 Prozent setzt voraus, dass das Inflationsmaß das richtige ist. Für einen Investor, der ein Unternehmen, einen Anspruch auf reale Vermögenswerte oder einen knappen Rohstoff hält, ist der relevante Vergleich nicht der CPI. Es ist das Wachstum des Tauschmittels im Verhältnis zum Wachstum von allem anderen.
Nichts an einer positiven Realrendite ändert die Menge der Forderungen. Sie ändert deren Preis. Eine Volkswirtschaft kann Sparern eine reale Rendite zahlen und dennoch die Anzahl der Einheiten ausweiten, in denen diese Sparer ausgezahlt werden.
Die Fragilität liegt in der Struktur, nicht im Preis#
Die Treasury-Unternehmen sind nicht eine Idee. Sie sind drei, und sie scheitern auf unterschiedliche Weise.
Strategy ist eine Finanzierungsmaschine. Ihr Risiko ist der schließende Aufschlag bei gleichzeitig bestehenden vorrangigen Forderungen. Die Coins kümmert das nicht, aber das Eigenkapital schon.
Metaplanet und Twenty One Capital sind kleinere Versionen desselben Trades mit geringerem Zugang zu günstigem Papier. Ihre mNAV-Werte – 0,77 und 0,75 – notieren bereits unter dem Wert ihrer Coins. Der Markt hat begonnen, die Struktur abzuzinsen, nicht den Vermögenswert.
Die dritte Gruppe ist anders und sie ist die Interessante. Coinbase hält 17.311 Coins, weil es ein Verwahrer ist. SpaceX hält 18.712, weil es über Bargeld verfügt, das es in diesem Quartal nicht benötigt. Tesla hält 11.509 aus demselben Grund. Dies sind keine gehebelten Wetten. Es sind die ganz normalen Entscheidungen von Unternehmen, die auf ihre Bilanz blickten und zu dem Schluss kamen, dass ein Teil davon nicht auf eine Einheit lauten sollte, deren Angebot eine politische Variable ist.
Diese dritte Gruppe ist diejenige, die weder den Aufschlag, noch die Wandelanleihen, noch einen Bullenmarkt braucht. Sie ist auch diejenige, die aus Gründen wächst, die kein Zinssatz umkehren kann.
 Das stählerne Argument, das ich nicht abtun kann#
Es gibt eine Version des bärischen Szenarios, die ich festhalten möchte, denn sie ist diejenige, die diesen Brief widerlegen würde.
Wenn die Realrendite weiter steigt – sagen wir, für einen längeren Zeitraum über vier Prozent – wird der Dollar zu einem vollkommen angemessenen Sparvehikel für den gewöhnlichen Halter. Nicht für eine Unternehmenskasse, die das Wachstum ihrer eigenen Kostenbasis übertreffen muss, sondern für die Person, die entscheidet, wohin der Überschuss des nächsten Monats fließt. In dieser Welt kommt der marginale Bitcoin-Käufer nicht zum Zuge. Die Treasury-Unternehmen behalten ihre Coins und hören auf, welche zu kaufen. Der Aufschlag schließt sich auf eins, dann unter eins. Nichts bricht. Der Vermögenswert hört einfach auf, die Antwort auf eine Frage zu sein, die er einst beantwortete.
Das ist ein reales Szenario und es erfordert keine Katastrophe. Es erfordert nur, dass das Inflationsmaß, das der Anleihemarkt verwendet, nahe an dem bleibt, was die Menschen tatsächlich erleben.
Was die Frage damit zu ihrem eigentlichen Dreh- und Angelpunkt bringt – und der ist nicht Bitcoin.
Was der Zinssatz tatsächlich bepreist#
Eine zehnjährige Staatsanleihe mit einer Rendite von 5,17 Prozent bei einer Inflation von 2,5 ergibt eine reale Rendite von 2,67 Punkten. Ein zehnjähriger TIPS mit 2,83 ergibt eine reale Rendite von 2,83. Die beiden Zahlen sollen dasselbe beschreiben. Sie unterscheiden sich, weil die Inflationserwartung des Marktes – der Breakeven – nicht der veröffentlichte CPI ist. Es ist das, was Anleihekäufer glauben, was die Inflation sein wird.
Die US-Bundesschulden belaufen sich auf 39,065 Billionen Dollar bei einem nominalen BIP von 32,486 Billionen. Das sind 120 Prozent der Wirtschaftsleistung, und die Schulden wuchsen um 1,4 Prozent, während das BIP um 3,4 Prozent wuchs. Vorerst gewinnt die Wirtschaftsleistung. Das ist die mit Abstand wichtigste Kennzahl in diesem gesamten Brief, und es ist diejenige, über die niemand schreibt.
Warum es zählt: Ein Staat mit einem Schuldenstand von 120 Prozent der Wirtschaftsleistung und einer positiven Realrendite ist ein Staat, der seinen Gläubigern eine reale Rendite zahlt. Das ist so lange tragfähig, wie das Wachstum die Zinskosten übersteigt. In dem Moment, in dem es das nicht tut, erfolgt die Anpassung über die Einheit – und die Anpassung kündigt sich nicht im Voraus an.
Ein Unternehmen, das seine Kasse in einen knappen Vermögenswert umwandelt, sagt diesen Zeitpunkt nicht voraus. Es weigert sich, die Vorhersage zu benötigen.
Die Position, die ich vertrete#
Die österreichische Lesart dieses Augenblicks ist nicht, dass Bitcoin steigen muss. Es ist, dass der Preis des Geldes verwaltet wird, dass verwaltete Preise Kapital falsch allozieren und dass die darauf aufbauende Kapitalstruktur fragiler ist, als ihre Eigentümer glauben. Mises hat die Schlussfolgerung klar formuliert: Kreditausweitung endet nicht im Gleichgewicht, sie endet in einer Umkehr.
Das sagt uns nicht das Datum. Ein Akteur mit einem Ein-Jahres-Gedächtnis hätte den Treasury Bill dem Coin vorgezogen und hätte recht gehabt. Was hier beschrieben wird, ist der Mechanismus, nicht der Zeitpunkt.
Was sich mit den vor uns liegenden Zahlen sagen lässt, ist enger und nützlicher. Der Dollar bezahlt seine Halter nun dafür, zu warten. Das Warten wird durch die Ausweitung der Einheiten finanziert, in denen ausgezahlt wird. Und eine kleine, aber wachsende Gruppe von Unternehmen hat entschieden, dass ihre Bilanz etwas halten sollte, über dessen Menge kein Ausschuss abstimmen kann.
Diese drei Sätze können alle gleichzeitig wahr sein. Die meisten Marktkommentare können nicht mehr als einen davon fassen.
Was ich nicht überprüfen konnte#
Drei Zahlen in diesem Brief sind schwächer als der Rest, und der Leser sollte wissen, welche.
Die durchschnittlichen 0,1 Prozent auf Girokonten stammen von Torsten Slok. Ich habe sie nicht geprüft, und der tatsächliche Durchschnitt unterscheidet sich je nach Institut und Kontostand.
Die Realrendite von 2,83 Prozent ist der Zehnjahres-TIPS-Wert vom 25. September 2026. Die Inflationszahl von 2,5 Prozent ist die Zwölfmonatsveränderung bis August 2026. Beide werden über leicht unterschiedliche Zeitfenster gemessen, daher trägt der Vergleich diesen Fehler.
Die Unternehmensbestände stammen von bitcointreasuries.net, einer privaten Auflistung, die öffentliche Einreichungen zusammenstellt. Es ist die vollständigste Quelle, die ich erreichen kann, aber sie ist keine Primärquelle. Strategy's eigene Einreichung ist die maßgebliche Zahl für Strategy.
Alles andere in diesem Brief wurde direkt von Reihen der Federal Reserve, Binance oder Yahoo Finance am 29. September 2026 bezogen.
Schlussbemerkung#
Beobachtet zwei Dinge, nicht den Preis.
Erstens, den Breakeven – die Lücke zwischen nominalen und realen Renditen. Wenn sie sich weitet, während die Realrendite hoch bleibt, sagt Ihnen der Anleihemarkt, dass er den Inflationszahlen nicht glaubt. Das ist das Signal, dass das Sparargument für Dollar schwächer ist, als es aussieht.
Zweitens, den Aufschlag. Beobachten Sie, was Strategy's mNAV tut, während seine Bestände stabil bleiben. Ein Aufschlag, der einen Kurseinbruch von 52 Prozent überlebt, ist nicht Begeisterung. Aber ein Aufschlag, der sich schließt, während die Coins bleiben, ist der Beginn einer anderen Geschichte, und die Aktionäre werden sie lange vor dem Vermögenswert selbst spüren.
Die interessante Frage ist nicht, ob Bitcoin Geld ist. Sie ist, ob die Unternehmen, die bereits mit Ja antworten, überleben können, früh richtig gelegen zu haben.
 markusturm
Comments0
No comments yet. Start the conversation.