
Strategiewechsel in der Logistik: Masse statt Frequenz#
 Um die Risiken in der gefährdeten Meerenge zu minimieren, hat sich die Transportstrategie grundlegend gewandelt. Statt vieler kleinerer Schiffe setzt die Branche auf eine Konzentration der Fracht:
- Maximale Auslastung: In nur einer Woche wurden 33,7 Millionen Barrel Rohöl auf lediglich 19 Tankern transportiert.
- Einsatz von Supertankern: 17 dieser Schiffe waren sogenannte Very Large Crude Carrier (VLCC), die jeweils bis zu zwei Millionen Barrel fassen.
- Ziel: Die Anzahl der gefährlichen Passagen durch die Meerenge soll durch die Bündelung der Mengen so gering wie möglich gehalten werden.
Das neue Shuttle- und Umladesystem#
Ein innovatives logistisches Verfahren, der sogenannte Ship-to-Ship-Transfer, entkoppelt den regionalen Transport vom weltweiten Export:
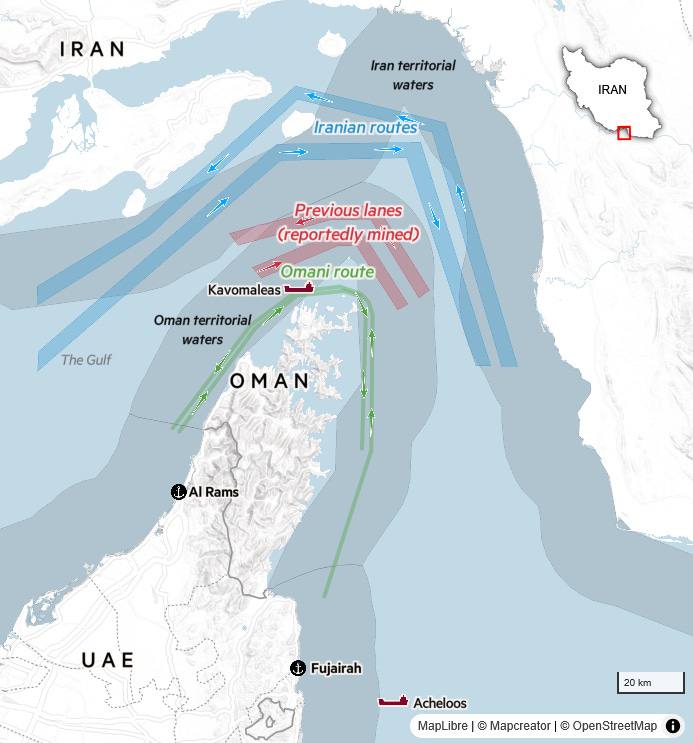
- Pendelverkehr: Kleinere Shuttle-Schiffe nehmen das Öl in den Häfen des Persischen Golfs auf und bringen es durch die Straße von Hormus.
- Schwimmende Übergabestationen: Vor der Küste Omans (z. B. Sohar) wird das Öl auf große Überseetanker umgeladen, die das Gebiet selbst nicht befahren müssen.
- Dimensionen: Täglich werden rund sechs Millionen Barrel auf diese Weise umgeschlagen; Saudi Aramco allein verkaufte für September und Oktober über 60 Millionen Barrel für solche Umladungen.
Kapazitätsengpässe und Verzögerungen#
 Das neue System stößt aufgrund des enormen Volumens an seine Grenzen:
- Ressourcenmangel: Es fehlt an Schleppern, Besatzungen und freien Ankerplätzen.
- Zeitaufwand: Die Dauer für eine Umladung hat sich von fünf bis sieben Tagen auf teilweise zehn Tage erhöht.
- Staubildung: Vor der Küste Omans bilden sich mittlerweile regelrechte Warteschlangen.
Saudi-Arabiens wichtigste Ausweichroute ist ebenfalls zurück#
Gleichzeitig wird eine zweite Route wieder hochgefahren.
Saudi-Arabien verfügt seit Jahrzehnten über seine rund 1.200 Kilometer lange East-West-Pipeline. Sie verbindet die Fördergebiete im Osten des Landes mit dem Hafen Yanbu am Roten Meer und ermöglicht damit Exporte, ohne Hormus zu passieren.
Nach den Angriffen vom 11. September war die Pipeline vorübergehend ausgefallen. Seit dem 22. September läuft sie wieder.
Aktuell werden nach Schätzungen etwa zwei bis 2,65 Millionen Barrel pro Tag durch das System transportiert. In den kommenden Tagen könnten drei bis vier Millionen erreicht werden. Die frühere Fördermenge von rund 5,5 Millionen Barrel täglich soll nach Einschätzung von Marktteilnehmern möglicherweise innerhalb eines Monats wieder möglich sein.
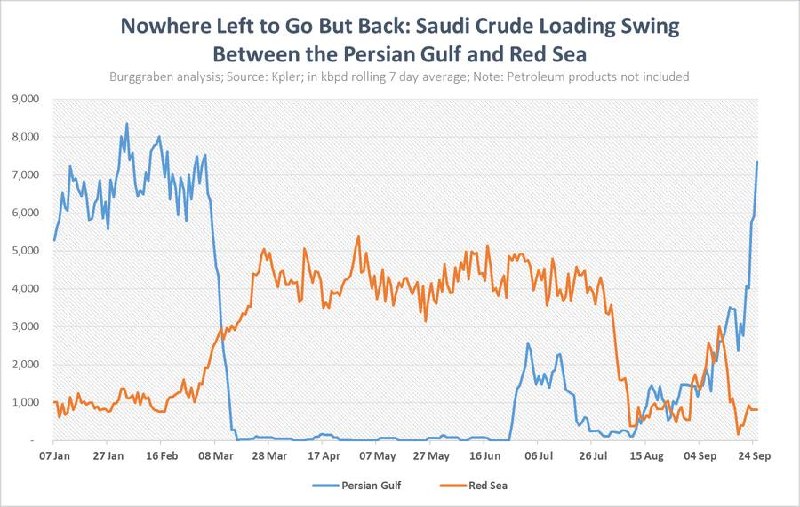
(Red Sea ist auch wieder hoch)
Die neue Versorgung ist widerstandsfähiger – aber auch teurer#
Für die Weltwirtschaft ist das zunächst eine gute Nachricht.
Ein vollständiger Ausfall der Straße von Hormus hätte eine der größten bekannten Störungen des globalen Energiemarktes bedeutet. Vor dem Krieg liefen durch die Meerenge rund 20 Prozent der weltweiten Öl- und Flüssigerdgaslieferungen.
Dass ein erheblicher Teil dieser Mengen inzwischen wieder den Weltmarkt erreicht, reduziert das Risiko extremer Preissprünge. Doch die Kosten werden an anderer Stelle sichtbar.
Tanker sind knapper und erheblich teurer. Transporte dauern länger. Öl muss teilweise mehrfach umgeladen werden. Pipelines werden näher an ihrer technischen Kapazität betrieben. Und ein Teil des Schiffsverkehrs ist auf militärische Absicherung angewiesen. Diese Zusatzkosten verschwinden nicht.
Sie werden zunächst von Produzenten, Händlern, Reedereien und Raffinerien getragen – können aber letztlich auch in Preisen für Kraftstoffe, Chemieprodukte, Transporte und andere ölbasierte Güter landen.
Iran verliert seinen wichtigsten Hebel#
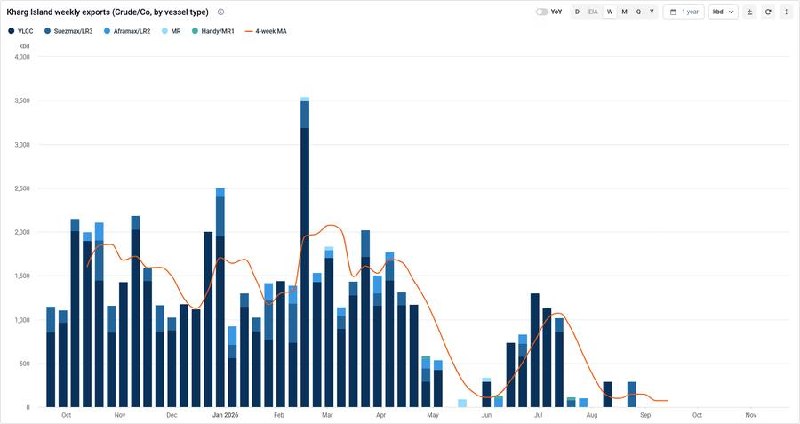
Für Teheran entwickelt sich die Lage genau andersherum. Seit der erneuten US-Blockade iranischer Häfen im Juli kann Iran nach Angaben des Wall Street Journal praktisch kein neu verladenes Rohöl mehr durch Hormus ausführen.
Damit verliert Iran nicht nur Exporterlöse. Es schwindet auch die Möglichkeit, mit Störungen in der Straße von Hormus Druck auf andere Staaten auszuüben.
Je besser es den Golfstaaten gelingt, ihre Ölexporte trotz iranischer Angriffe aufrechtzuerhalten, desto weniger wirksam wird die Drohung, den Verkehr durch die Straße von Hormus zu stören.
Geopolitische Verschiebung im Öl-Konflikt#
 Die Effizienz der neuen Logistikstrategien spielt den USA und der Trump-Administration in die Karten. Sollte es dem Iran nicht gelingen, die massiven Öltransporte durch die Straße von Hormus entscheidend zu stören, verschiebt sich das Machtgefüge deutlich zugunsten Washingtons.
Strategische Vorteile der USA:
- Resilienz der Märkte: Sobald die globalen Ölexporte trotz der Spannungen wieder das Niveau vor der Krise erreichen, verliert die iranische Drohkulisse einer Energieverknappung ihre Wirkung.
- Wirtschaftliche Asymmetrie: Während die USA durch Sanktionen den iranischen Ölexport massiv behindern, bleibt der globale Markt dank der neuen Shuttle-Systeme stabil. Dies nimmt dem Iran das wichtigste geopolitische Druckmittel.
- Faktor Zeit: Donald Trump befindet sich in einer komfortablen Abwarteposition. Während die US-Sanktionen die iranische Wirtschaft zunehmend schwächen, steigt der Druck auf Teheran, an den Verhandlungstisch zurückzukehren.
Fazit: Dem Iran läuft die Zeit davon. Da die beabsichtigte Destabilisierung der Ölrouten durch logistische Innovationen verpufft, wächst der wirtschaftliche Zermürbungsdruck. Dies stärkt die amerikanische Verhandlungsposition nachhaltig, da Washington den Konflikt nun „aussitzen“ kann, während die Gegenseite unter steigendem Handlungszwang steht.
Langfristig: Peak Demand#
Das Ölzeitalter hat wahrscheinlich dieses Jahr, vielleicht aber auch erst nächstes Jahr, seinen Zenit überschritten.
Nach aktuellen Schätzungen befindet sich der globale Gesamtverbrauch in etwa bei 103 bis 105 Millionen Barrel pro Tag (mb/d).

Gesamter Straßenverkehr: Dieser verbraucht insgesamt etwa 45 % bis 50 % des weltweiten Öls (ca. 48–50 mb/d). Davon entfällt knapp die Hälfte auf PKWs und die andere Hälfte auf den Schwerlastverkehr (LKW, Busse, Lieferwagen).
Private PKWs machen etwa 23 % bis 25 % des weltweiten Ölverbrauchs aus, dies entspricht einer Menge von ca. 24 bis 26 Millionen Barrel pro Tag (mb/d).
Durch den massiven Anstieg der E-Auto-Flotte (besonders in China und Europa) liegt die Verdrängung 2026 schon bei geschätzt 2,2 bis 2,5 Millionen Barrel pro Tag. Im August lag der Anteil der sogenannten New Energy Vehicles (NEVs) – dazu zählen reine Elektroautos (BEV) und Plug-in-Hybride (PHEV) – bei 60,6 %. Das bedeutet, dass deutlich mehr als jedes zweite neue Auto in China einen Stecker hat - Tendenz steigend.
Ende Juni 2026 waren in China ca. 49 Millionen NEVs zugelassen, gemessen am gesamten Fahrzeugbestand von etwa 371 Millionen Fahrzeugen machen Elektrofahrzeuge aktuell 13,2 % der gesamten Flotte aus.
China hat sich zum Ziel gesetzt, bis zum Jahr 2030 einen Anteil von 30 % am gesamten Fahrzeugbestand zu erreichen.
Robotaxis als Gamechanger#
Die Einführung von autonomen Robotaxis (wie das von Tesla angekündigte „Cybercab“) hat das Potenzial, den US-Automarkt und den damit verbundenen Ölverbrauch radikal zu verändern. In den USA ist dieser Effekt potenziell größer als in Europa, da die Abhängigkeit vom Individualverkehr dort extrem hoch ist.

Ein privater PKW in den USA steht etwa 95 % der Zeit ungenutzt auf einem Parkplatz. Ein Robotaxi hingegen könnte 50 % bis 70 % des Tages im Einsatz sein. Ein einziges Robotaxi könnte zwischen 5 und 10 private PKWs ersetzen.
Der entscheidende Faktor in den USA ist der Preis. Robotaxis könnten die Mobilitätskosten massiv senken. Ein Privater PKW (USA) kostet ca. 0,70 $ bis 0,80 $ pro Meile (inkl. Wertverlust, Versicherung, Benzin).
Ein Robotaxi (Tesla) wird in Zukunft bei 0,20 $ bis 0,30 $ pro Meile liegen, rein Elektrisch. Sobald autonomes Fahren günstiger ist als ein Busticket oder der Unterhalt eines alten Gebrauchtwagens, werden vor allem einkommensschwächere Haushalte und Pendler in den USA massenhaft auf den Besitz eines eigenen Autos verzichten.
Es ist also nicht nur wichtig, wie viele Autos elektrisch sind, sondern wie viele Meilen elektrisch gefahren werden.
Robotaxis könnten als „Katalysator“ wirken. Sie verändern das Problem von „Wie ersetzen wir 280 Millionen Verbrenner durch 280 Millionen E-Autos?“ hin zu „Wie ersetzen wir 280 Millionen Verbrenner durch 50 Millionen effiziente Robotaxis?“. Letzteres geht theoretisch viel schneller und würde den Ölbedarf der USA (des weltweit größten Ölverbrauchers) drastisch reduzieren.
<br />


Comments0
No comments yet. Start the conversation.